



債市
10年期公債殖利率上週五盤中觸及
5.225%,
創2007年6月以來新高。
30年期也升至 5.50%, 為2004年以來最高。
30年期也升至 5.50%, 為2004年以來最高。
股市
美股卻持續走高。標普500單週上漲
1.2%,
收在7,743點。
那斯達克漲2%, 道瓊則終止三週連跌。
那斯達克漲2%, 道瓊則終止三週連跌。
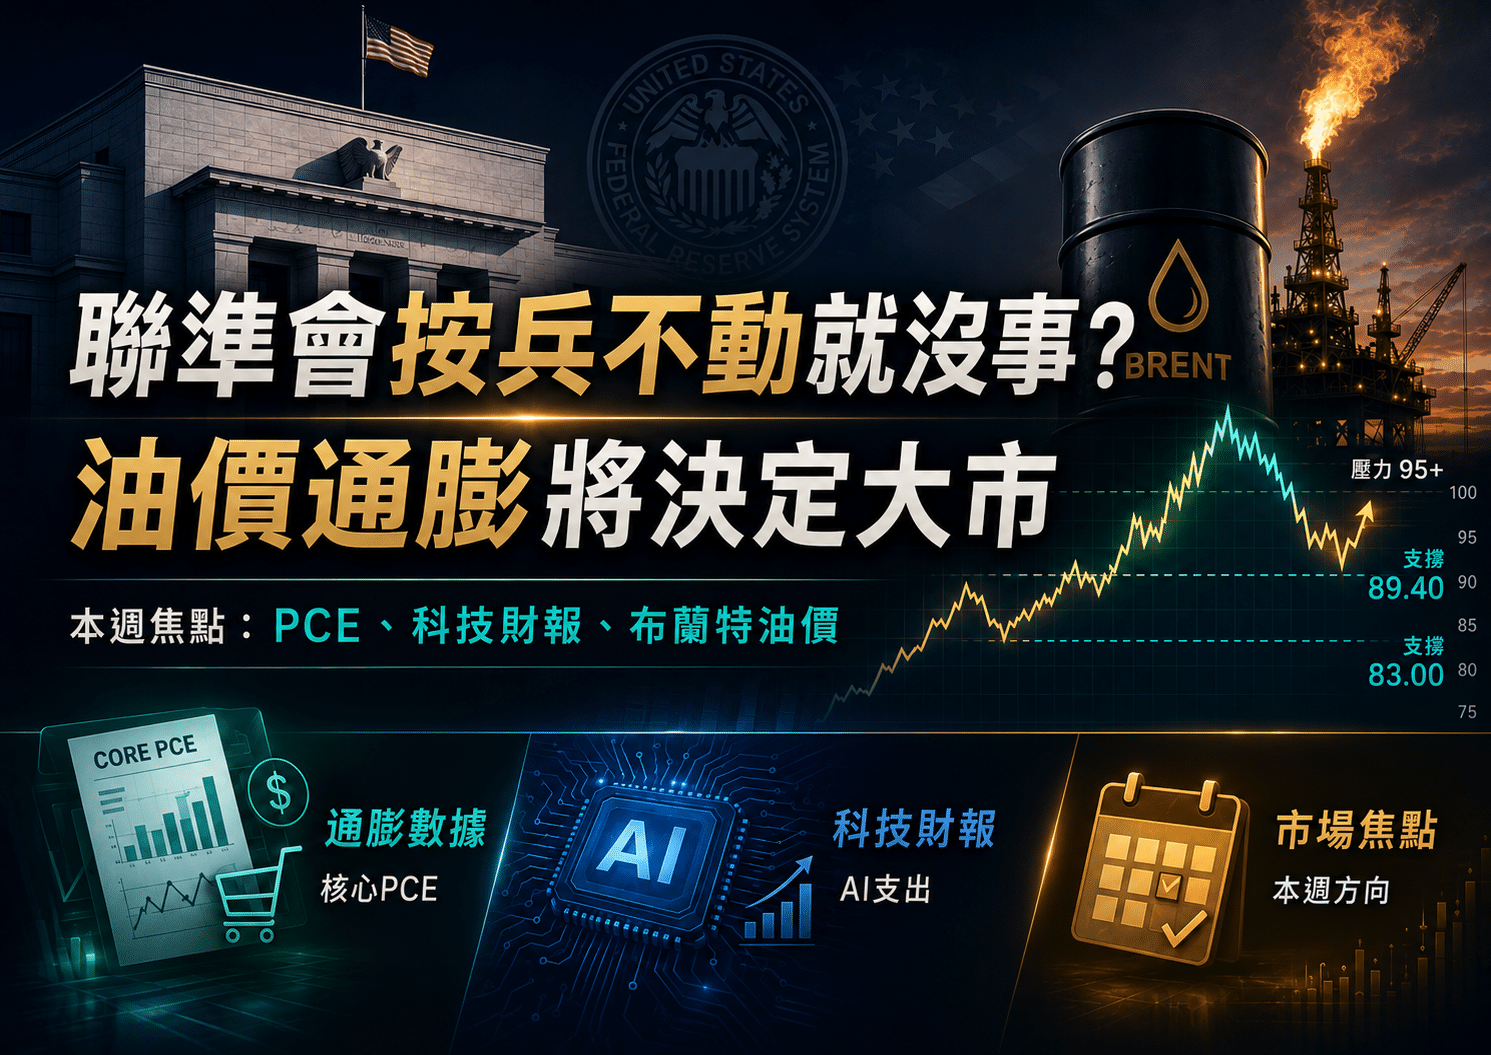
PCE與非農牽動10月升息
截至上週,CME FedWatch顯示10月升息機率達66%。
目前目標區間為3.75%至4.00%,若再升一碼,將是今年連續第二次。
目前目標區間為3.75%至4.00%,若再升一碼,將是今年連續第二次。
週三
8:30pm
8:30pm
8月PCE指数
聯準會重視的通膨數據。
核心月增預估為0.3%,高於7月的0.2%,年增約3.2%。
核心月增預估為0.3%,高於7月的0.2%,年增約3.2%。
週五
8:30pm
8:30pm
9月就業報告
也是10月底會議前最後一份非農。
新增就業預估10萬人,低於8月的16.2萬人。
新增就業預估10萬人,低於8月的16.2萬人。
高利率下科技股撐盤
大型科技股撐住漲勢,讓指數距近期高點僅約1%。
而現金流充裕、較少依賴外部融資的公司,在高利率環境下相對受到青睞。
而現金流充裕、較少依賴外部融資的公司,在高利率環境下相對受到青睞。
但這波漲勢仍有前提,包括:
01
通膨未大幅偏離目標
02
經濟沒有惡化
03
殖利率上行保持有序
若本週數據一旦挑戰這些條件,
股市可能迅速調整。
股市可能迅速調整。
美光財報檢驗記憶體漲價力道
美光將於週四清晨公布本年度第四季財報。
每股盈餘預估為,
31.45美元
去年同期約3美元,
預估為去年同期的十倍以上。
這反映分析師對HBM與高階DRAM漲價帶動獲利的期待,
而同一股趨勢也牽動台灣封測廠的稼動率與模組廠的庫存策略。
而同一股趨勢也牽動台灣封測廠的稼動率與模組廠的庫存策略。
若財報確認漲價仍在延續,
相關供應鏈的評價有望進一步獲得支撐。
相關供應鏈的評價有望進一步獲得支撐。
WTI與布蘭特價差擴大
WTI原油
92.41美元
單週約-8%
布蘭特原油
104.32美元
單週+0.43%
WTI / 布蘭特價差
11.91美元
5月以來最大
WTI為8月底以來首度週線收青。
兩者價差則從3.57美元擴大至11.91美元。
兩者價差則從3.57美元擴大至11.91美元。
主因是華盛頓傳出可能禁止柴油出口,
引發煉油廠減少原油採購與美國本土供給堆積的疑慮。
引發煉油廠減少原油採購與美國本土供給堆積的疑慮。
不過,WTI下跌能否減輕PCE的能源價格壓力,
還要看汽油與柴油零售價格是否跟著回落。
還要看汽油與柴油零售價格是否跟著回落。