



就業/Fed
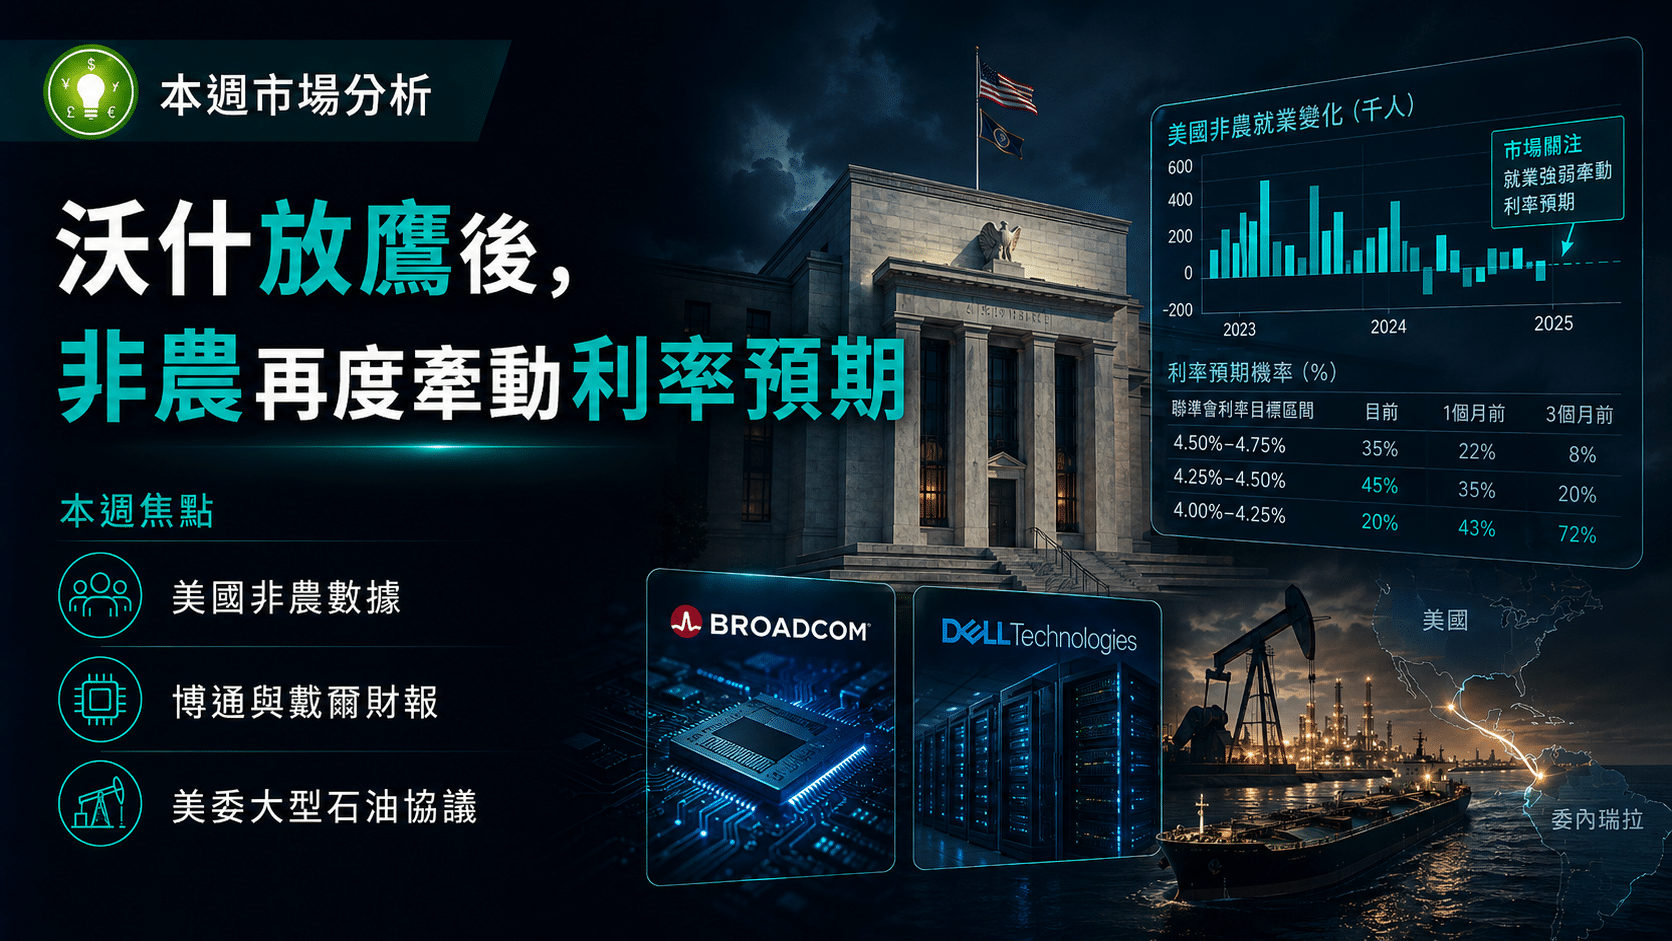
上週五公布的9月非農僅新增2.9萬人,
遠低於預期的8.4萬人,失業率則升至4.2%。
CME FedWatch顯示,10月升息機率已從9月下旬的約七成降至兩成。
債市/股市
債券利率卻仍維持高檔。10年期公債殖利率上週四觸及5.34%,
創2002年以來新高,週五仍收在5.28%附近。
那斯達克則在輝達帶動下,於同日盤中創下歷史新高。
那斯達克則在輝達帶動下,於同日盤中創下歷史新高。
升息預期延後至12月
實際
預期
整體PCE年增
3.4%
3.7%
核心PCE年增
3.0%
3.3%
兩者均低於預期,但部分落差來自BEA年度修正,
7月讀數整體下修約0.3個百分點。
7月讀數整體下修約0.3個百分點。
核心月增0.2%,僅比預期低0.1個百分點,
顯示降溫幅度沒有年增率看起來那麼大。
顯示降溫幅度沒有年增率看起來那麼大。
另一方面,ISM製造業物價指數升至77.9%,預期為72.3%。
週一晚間10點公布的服務業PMI,將繼續檢驗價格壓力。
通膨疑慮未退,12月升息機率仍超過75%。
通膨疑慮未退,12月升息機率仍超過75%。
全球債市賣壓推高長端利率
美債承受的壓力也來自海外。
法國10年期殖利率
逼近5%,處數十年高位。
日本10年期殖利率
站上3%,同樣處數十年高位。
財政赤字與能源通膨疑慮持續施壓。
第三季美債殖利率升幅創本世紀最大。
第三季美債殖利率升幅創本世紀最大。
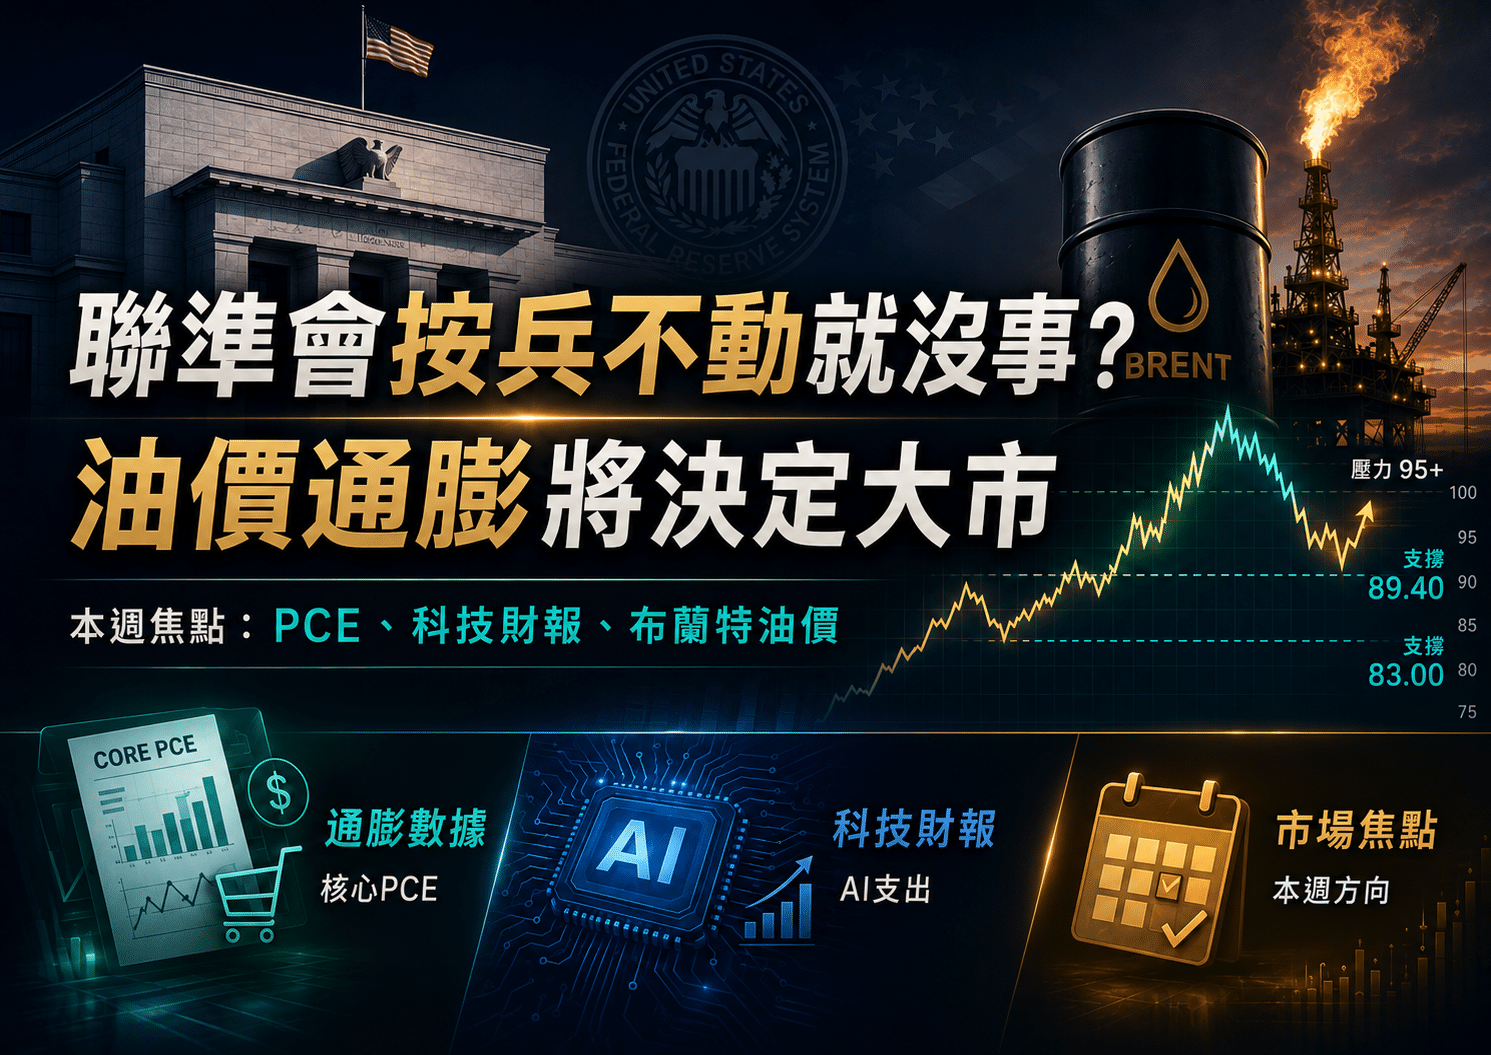
伊朗戰爭推高的油價仍是壓力來源。
G7上週五同意研議釋出最多1億桶緊急儲備後, 布蘭特回落至100美元出頭。
G7上週五同意研議釋出最多1億桶緊急儲備後, 布蘭特回落至100美元出頭。
本週將看高殖利率能否吸引買盤。
週四凌晨1點
標售10年期公債,前次得標殖利率為
4.83%。
週五凌晨1點
30年期公債標售。
官員對升息時機與幅度仍有分歧
年底前利率預期:16 / 18位官員預期至少再升一次。
週四凌晨2點公布的會議紀要,
將提供當時對後續政策的討論線索。
將提供當時對後續政策的討論線索。
近日,官員對下一步仍有不同看法。
Williams
認為不必急著行動,預期今年稍晚再升一次。
Logan
則主張還需升息50個基點以上。
Bowman、Musalem與Collins本週將分別發言,
可觀察是否有更多官員支持Logan的看法。
可觀察是否有更多官員支持Logan的看法。
美光報喜後再看台積電
美光上季營收達542億美元,
調整後每股盈餘33.42美元,
高於預期的約31美元,下季財測也更強。
高於預期的約31美元,下季財測也更強。
盤後股價卻小跌不到1%。龐大的資本支出,
加上過去一年逾500%的漲幅,
讓投資人對這份成績單的反應較為克制。
讓投資人對這份成績單的反應較為克制。
10月8日
台積電公布9月營收。
8月營收為5,148億元,年增53.3%。 7、8月合計9,824億元。
9月表現將確認第三季能否達到446億至458億美元的財測。
8月營收為5,148億元,年增53.3%。 7、8月合計9,824億元。
9月表現將確認第三季能否達到446億至458億美元的財測。