



台北時間上週四凌晨,
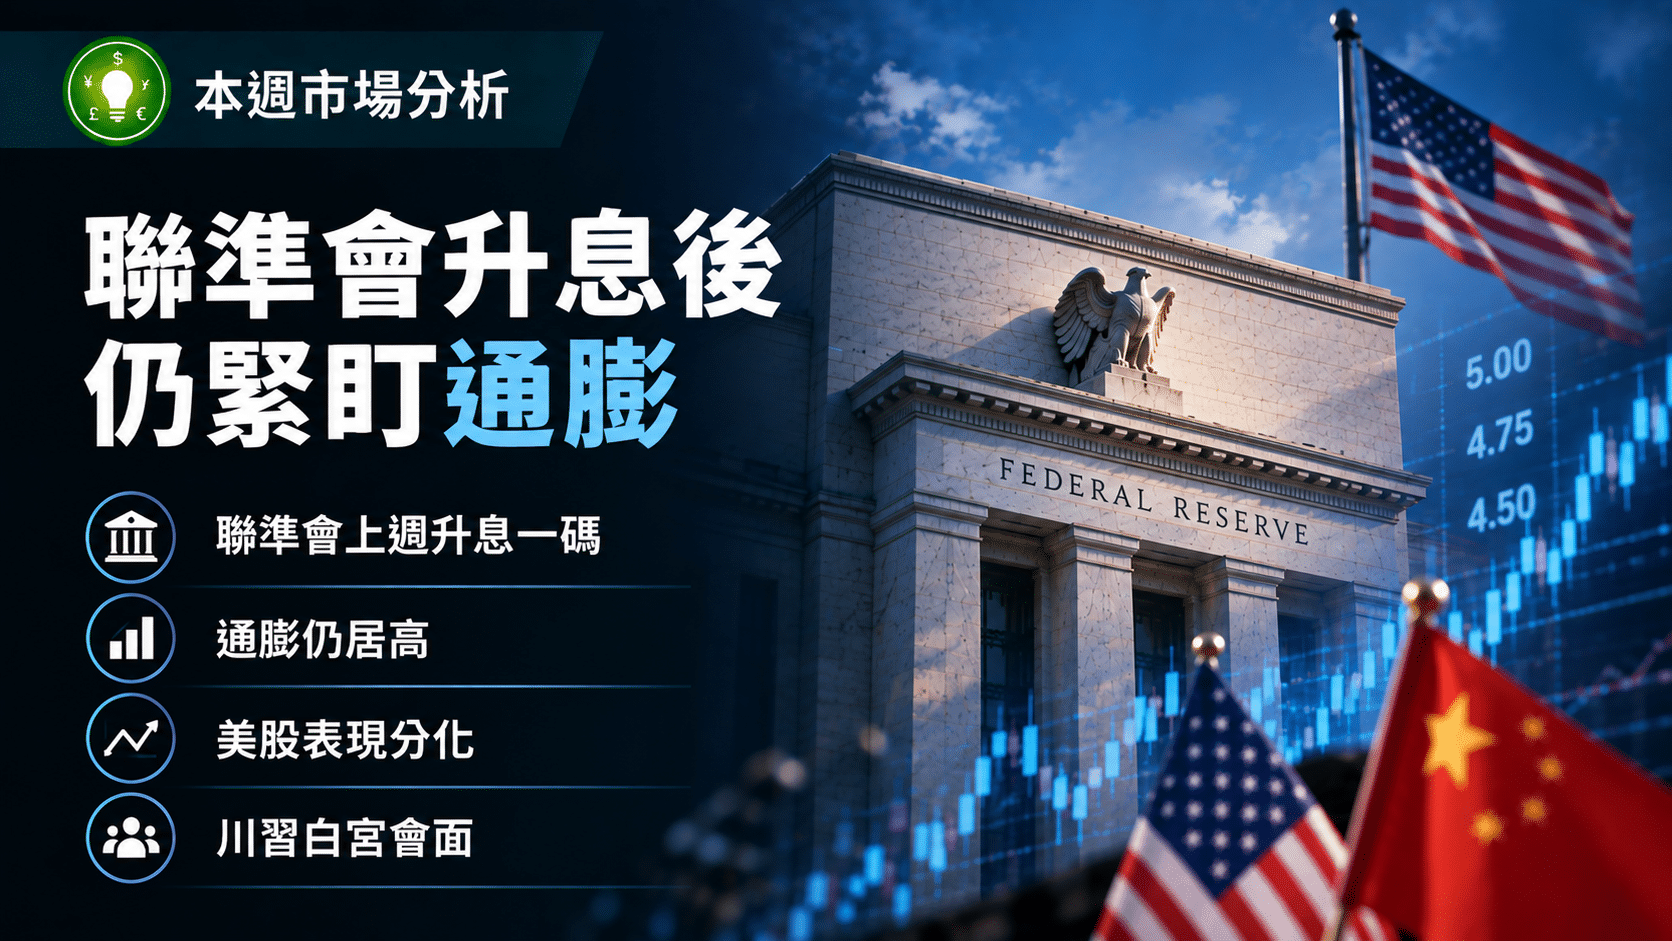
聯準會以12比0通過升息一碼。
目標區間从3.75%升至4.00%,
為2023年7月以來首次升息。
為2023年7月以來首次升息。
10年期
公債殖利率隨後突破5%,
一度升至2007年7月以來最高。
一度升至2007年7月以來最高。
2年期
來到了4.76%的一年高點。
这也進一步增加資產估值壓力。
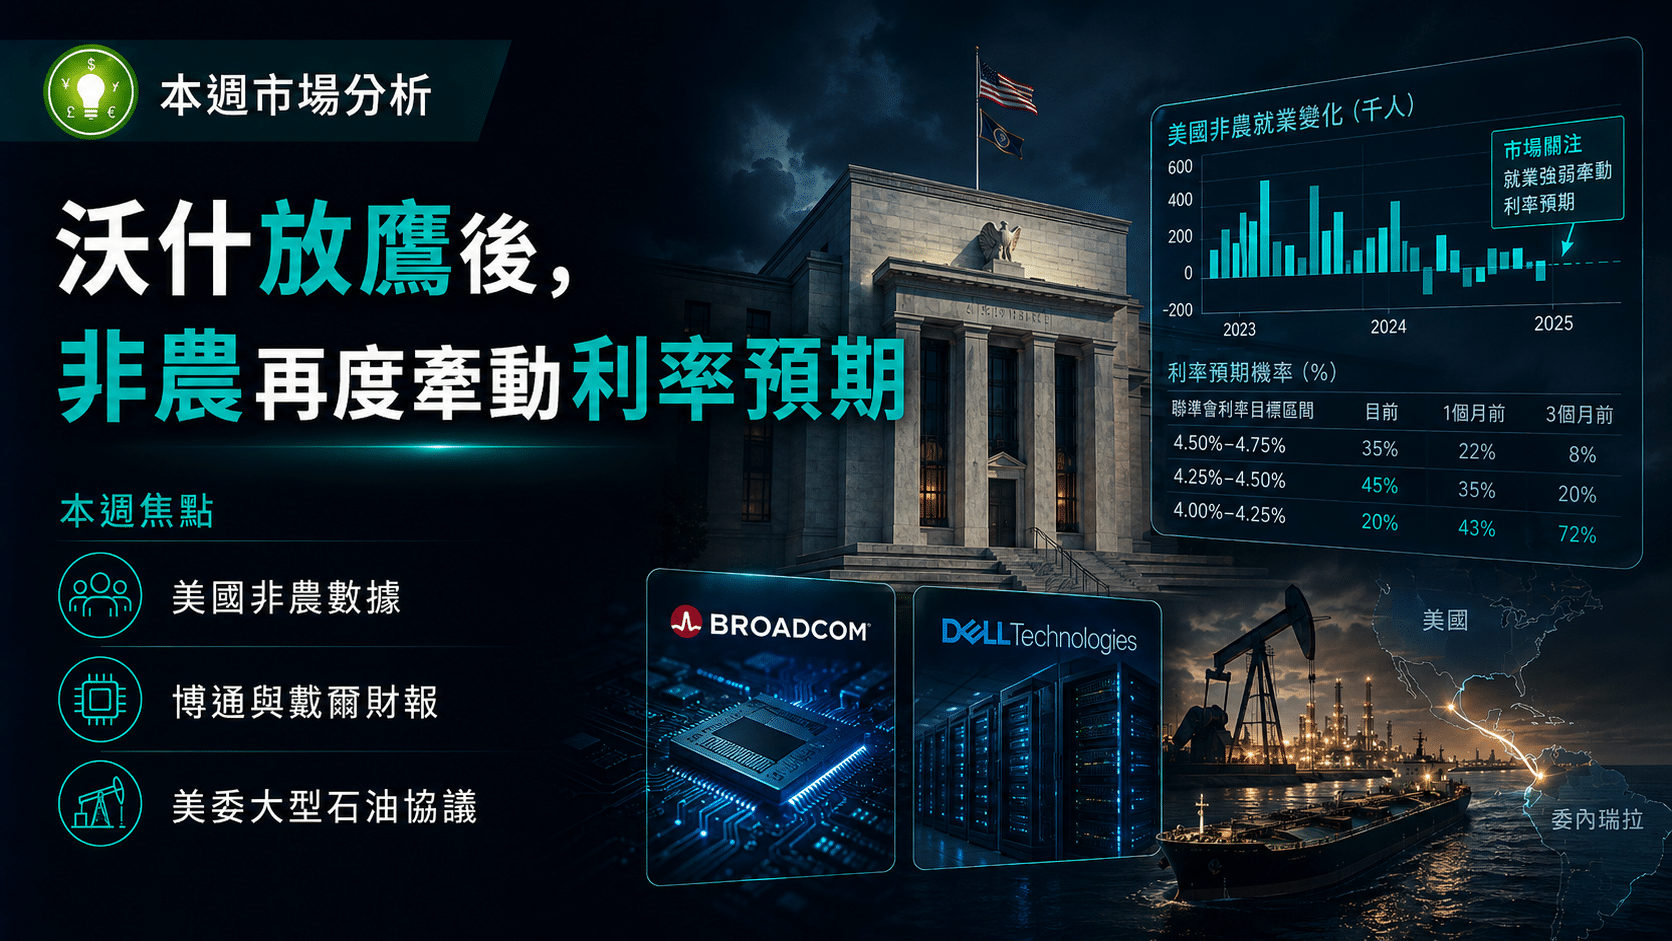
接下來重要經濟數據較少,
本周十多場官員演說將提供更多政策線索,
尤其是下一次升息會落在10月還是12月。
本周十多場官員演說將提供更多政策線索,
尤其是下一次升息會落在10月還是12月。
多數官員預估年底前再升一碼
9月16日公布的點陣圖顯示,
18位官員對年底利率的判斷如下。
18位官員對年底利率的判斷如下。
| 年底利率區間 | 較目前再升息 | 人數 |
|---|---|---|
| 4.25%–4.50% | 兩碼 | 4 |
| 4.00%–4.25% | 一碼 | 12 |
| 3.75%–4.00% | 不再升息 | 2 |
2027年的利率中位數同樣維持4.1%,
另有8位官員預估落在4.25%至4.50%。
從中位數來看,明年仍未出現降息訊號。
從中位數來看,明年仍未出現降息訊號。
這與通膨預測相互呼應。
2026年PCE預測由3.6%上修至3.7%, 核心PCE由3.3%升至3.4%。
2026年PCE預測由3.6%上修至3.7%, 核心PCE由3.3%升至3.4%。
市場目前預測回到2%的時間延後至2029年,
失業率預由4.3%下修至4.1%。
失業率預由4.3%下修至4.1%。
風險評估欄是17比1,沒人擔心衰退
預測摘要裡有一欄媒體很少提到:
官員自己對風險方向的判斷。
官員自己對風險方向的判斷。
18位官員中有17位認為PCE通膨風險偏上行,
只有一位認為偏下行。 這個比例跟6月一樣,說明升息之後,
委員會對通膨的戒心並沒有下降。
只有一位認為偏下行。 這個比例跟6月一樣,說明升息之後,
委員會對通膨的戒心並沒有下降。
而真正改變的是另一半。
失業率風險
6月時有7位官員認為失業率風險偏上行
→
9月變成0位。
GDP風險
GDP那一欄6月有5位看下行風險
→
9月同樣歸零。
整個委員會現在的認知是:經濟沒有下行風險,只有通膨上行風險。
抱著這種判斷,本週官員的發言很難偏鴿。
抱著這種判斷,本週官員的發言很難偏鴿。
高殖利率下晶片股撐住指數
上週美股明顯明顯分歧。
道瓊指數
下跌逾1.5%
那斯達克
逆勢收紅
週五的差距更為突出。
標普500僅科技與工業類股上漲,多數成分股收青,
指數仍靠晶片股支撐,小漲0.17%。
標普500僅科技與工業類股上漲,多數成分股收青,
指數仍靠晶片股支撐,小漲0.17%。
當天也適逢四巫日,
約7兆美元期權到期,成交量明顯放大。
約7兆美元期權到期,成交量明顯放大。
從這種分化來看,殖利率站上5%後,
資金更偏好現金流強、較少依賴外部融資,且需求仍在加速的公司。
資金更偏好現金流強、較少依賴外部融資,且需求仍在加速的公司。
習近平週四進白宮,這次的主菜是AI
川普與習近平將於9月24日在白宮會面,
對應台北時間週四深夜至週五清晨。
對應台北時間週四深夜至週五清晨。
川普已表明將討論AI,但對供應鏈影響更直接的,
是稀土與晶片出口管制。
是稀土與晶片出口管制。
繼5月北京峰會建立雙邊AI對話機制後,
這次要看既有的出口管制休戰能否延長。
這次要看既有的出口管制休戰能否延長。
對台積電與相關供應鏈而言,
維持現狀有助減少不確定性,
若管制出現鬆動或收緊,晶片股都可能迅速反應。
維持現狀有助減少不確定性,
若管制出現鬆動或收緊,晶片股都可能迅速反應。