



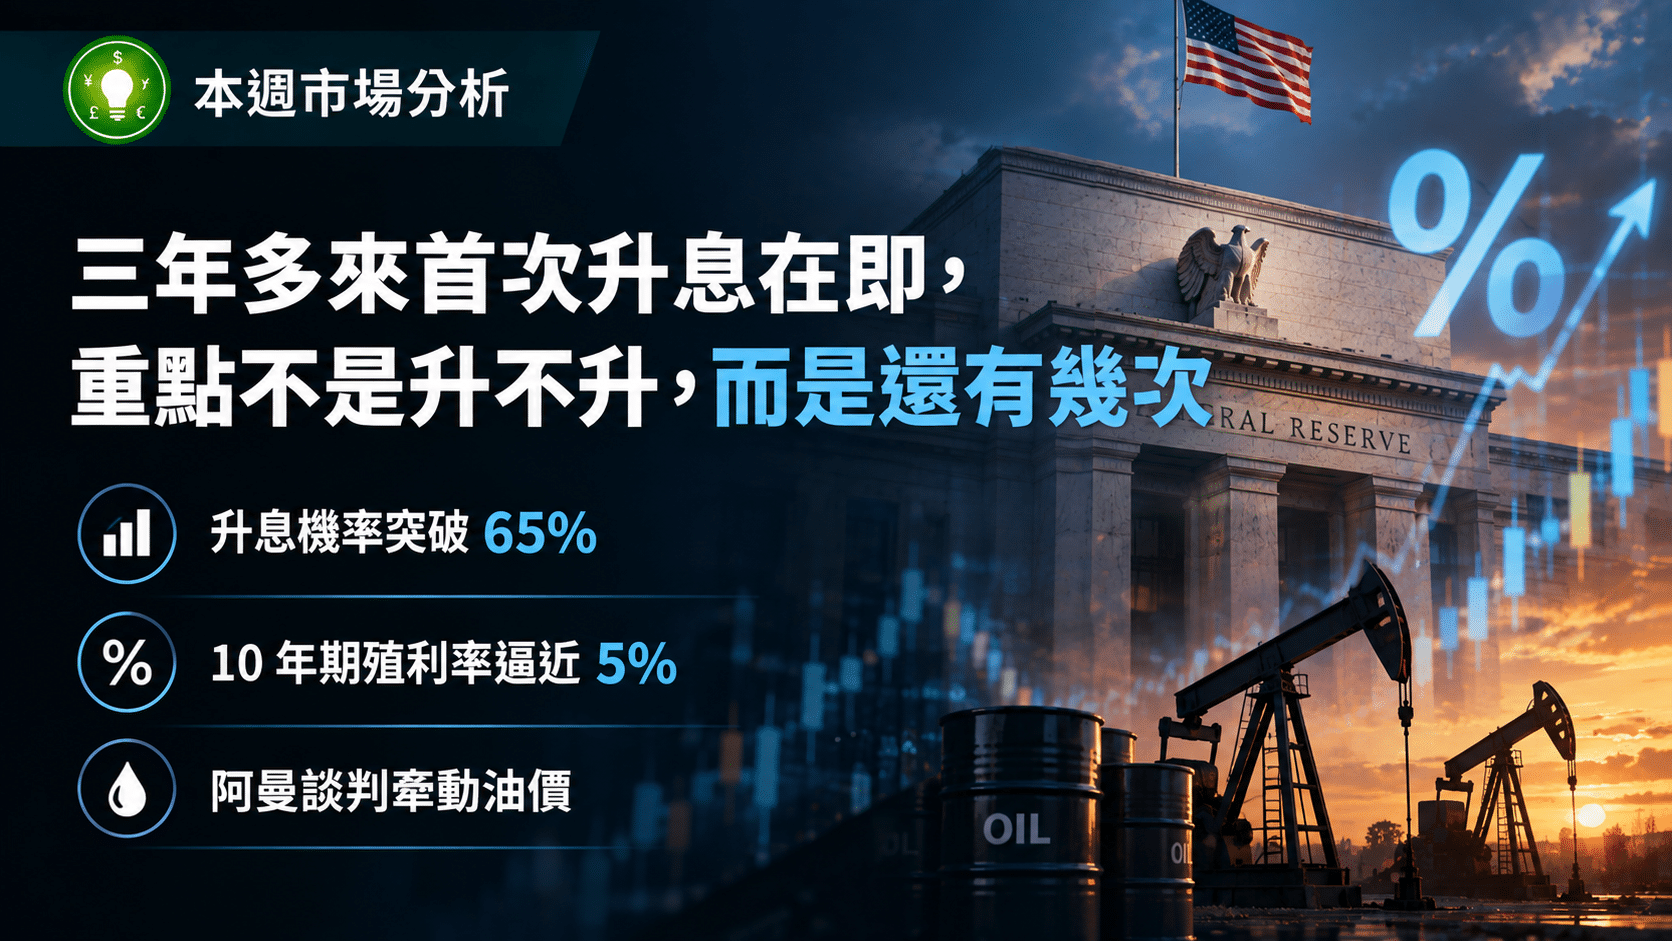
上週五公布的8月CPI讓升息方向進一步明朗。
核心月增0.3%,
高於預期的0.2%
高於預期的0.2%
→
升息機率隨即突破65%,
交易員開始押注聯準會本週行動。
交易員開始押注聯準會本週行動。
9月17日
凌晨2點
凌晨2點
決議將正式公布。
若成真,將是三年多來首次升息。
若成真,將是三年多來首次升息。
不過,這一碼大致已反映在價格中。
尚未定價的是後續路徑,而本次會議將更新利率點陣圖。
尚未定價的是後續路徑,而本次會議將更新利率點陣圖。
6月时,已有9位官員認為今年至少需要升息一次。
這次顯示 一次 還是 兩次 , 對未來几個月的影響可能大於決議本身。
這次顯示 一次 還是 兩次 , 對未來几個月的影響可能大於決議本身。
核心通膨的問題在分布
整體CPI年增3.4%
與7月持平,
推力主要來自汽油。
推力主要來自汽油。
核心年增2.4%
是2021年春季以來最低。
只看年增率,通膨仍在改善。
除以上数据之外,
其他商品漲價範圍也已经有明显分散化迹象。
其他商品漲價範圍也已经有明显分散化迹象。
住宅
+0.3%
機票
+2.7%
通訊費用
+2.3%
沃許本身特別看重「漲幅偏高的類別占比」,而這項數據在8月並未回落。
對一位要求潛在趨勢明確改善的主席來說,
通膨分布比年增率更具參考性。
通膨分布比年增率更具參考性。
10年期殖利率逼近5%
美債的反應更直接加息的概率。
3個月期
3.91%
10年期
4.98%
30年期
5.35%
10年期公債殖利率單週上行近20個基點。
短端也開始跟進,3個月期殖利率同樣來到一年高點。
短端也開始跟進,3個月期殖利率同樣來到一年高點。
過去兩個月,
只有長端上行,反映的是通膨風險溢酬。
只有長端上行,反映的是通膨風險溢酬。
如今短端同步走高,
代表交易員已開始為升息本身調整部位。
代表交易員已開始為升息本身調整部位。
阿曼談判牽動油價回落空間
上週波動最劇烈的資產是原油。
單週+9%
布蘭特原油
→
週四盤中108美元
5月中以來新高
→
週五104美元附近
油價回落3%
美伊衝突再度升溫
美軍擊毀5艘伊朗油輪,
迫使當地關閉東西向輸油管線。
迫使當地關閉東西向輸油管線。
週五局勢出現變化
伊朗官媒透露將在阿曼會談,
油價隨即回落3%,收在104美元附近。
油價隨即回落3%,收在104美元附近。
週一,雙方預計討論海峽通行的臨時安排。
這裡存在一段時間差。
聯準會週四凌晨公布決議,而本次升息的部分依據,正是能源推高整體通膨。
若週一至週三出現實質進展,油價可能先於數據回落,
但利率決定屆時很可能已經完成。
若週一至週三出現實質進展,油價可能先於數據回落,
但利率決定屆時很可能已經完成。
技術分析
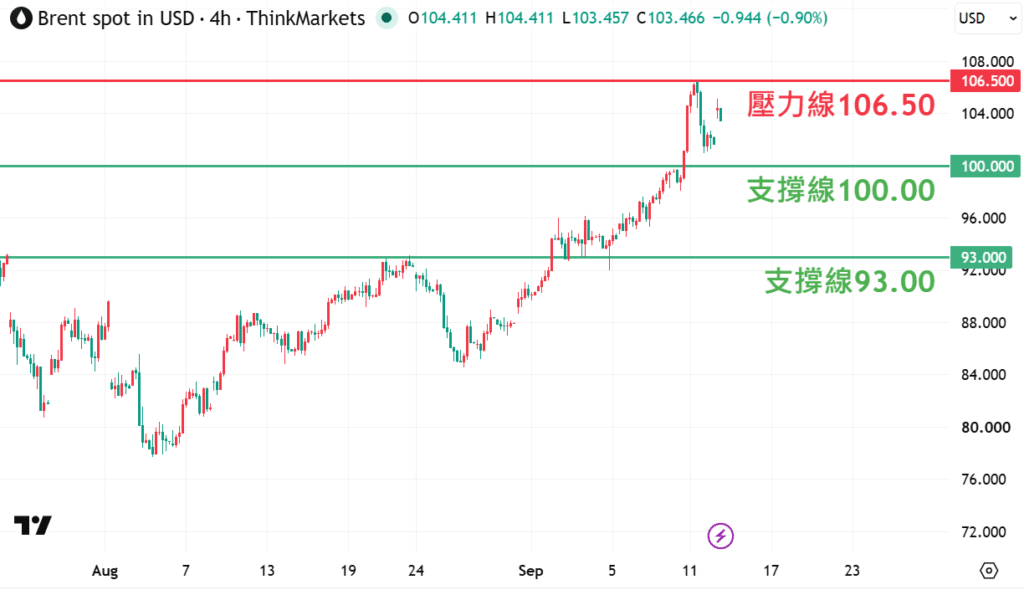
佈蘭特原油目前維持明顯上升趨勢,短線在快速上漲後進入高位震盪。若地緣政治局勢進一步惡化,供應中斷風險升溫,油價仍有再度向上突破的可能。
關鍵位置:
- 突破106.50美元:若地緣局勢進一步惡化,有望延續升勢
- 守住100美元:維持短線多頭結構
- 跌破100美元:進一步回測93美元附近